
Финансовые CPA-сети: что учесть оператору
Финансовая вертикаль манит оператора сети высоким вознаграждением за конверсию, но ставит больше условий, чем любое другое направление. Здесь платят не за регистрацию, а за выданный заём, активированную карту или купленный полис, поэтому каждая заявка проходит проверку, а споры по начислениям — обычное дело. Прежде чем принять первых финансовых рекламодателей, стоит трезво оценить механику, риски и требования к собственной платформе. Ниже — из чего состоит эта вертикаль и на что смотреть, если решаешься. Финансовые партнёрские сети — направление, в которое стоит входить подготовленным.
Что входит в финансовую вертикаль
Финансовые CPA-сети работают с продуктами, где клиент платит за услугу или берёт обязательства: потребительские кредиты и кредитные карты банков, микрозаймы МФО, страхование, вклады и счета, реже — финансовые инструменты с инвестиционной составляющей. Общее у них одно: рекламодатель платит не за «шум», а за действие, которое может подтвердить — подписанный договор, выданные деньги, активированный продукт.
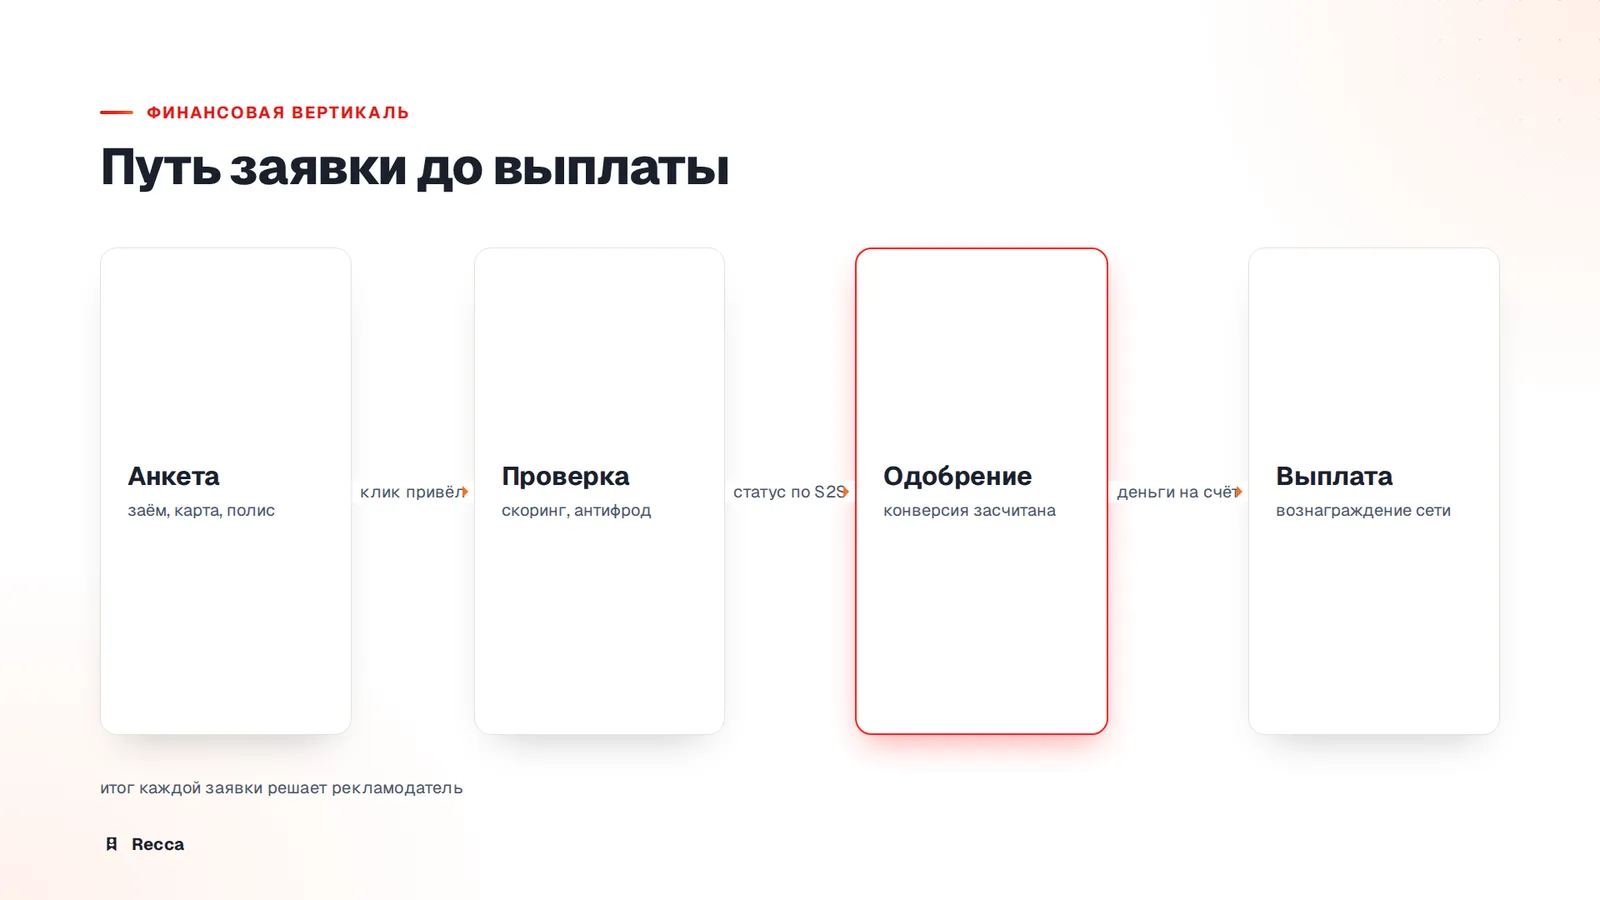
Отсюда воронка длиннее, чем в вертикалях с регистрацией или установкой: клик, анкета, проверка заёмщика и только потом решение. Вознаграждение за одобренное действие заметно выше, чем за первую заявку: это честная плата за длинный путь и за то, что у продукта есть подтверждаемый результат.
Почему финансовая вертикаль платит больше, но требует строже
Цена конверсии в финансовых CPA-сетях высокая ровно потому, что она привязана к событию с деньгами — договор заключён, деньги переведены, страховка вступила в силу. Рекламодатель зачислит вознаграждение только тогда, когда конверсия подтвердилась: заявка прошла скоринг, статус подтверждён и продукт заработал. Долю одобренных заявок сети обычно показывают в карточке оффера, и вебмастера сравнивают офферы по этой цифре, прежде чем лить трафик.
Оператору в этом уравнении важно разделять две величины: сколько заявок приводит трафик и сколько из них одобрил сам рекламодатель. Разрыв между ними — главная причина, по которой финансовое направление кажется то сверхприбыльным, то убыточным. Гарантий одобрения нет даже у «чистого» трафика: скоринг банка или МФО отсекает заявки по своим правилам, и это не фрод и не основание для претензии.
Холды и проверка заявок: где теряется прибыль
Финансовые конверсии почти никогда не подтверждаются мгновенно. Рекламодатель держит заявку на проверке — прозвон, сверка с кредитной историей, антифрод — и лишь потом выносит решение. Пока заявка в подвешенном состоянии, вознаграждение не начислено, а сроки таких проверок обычно длиннее, чем в других вертикалях.
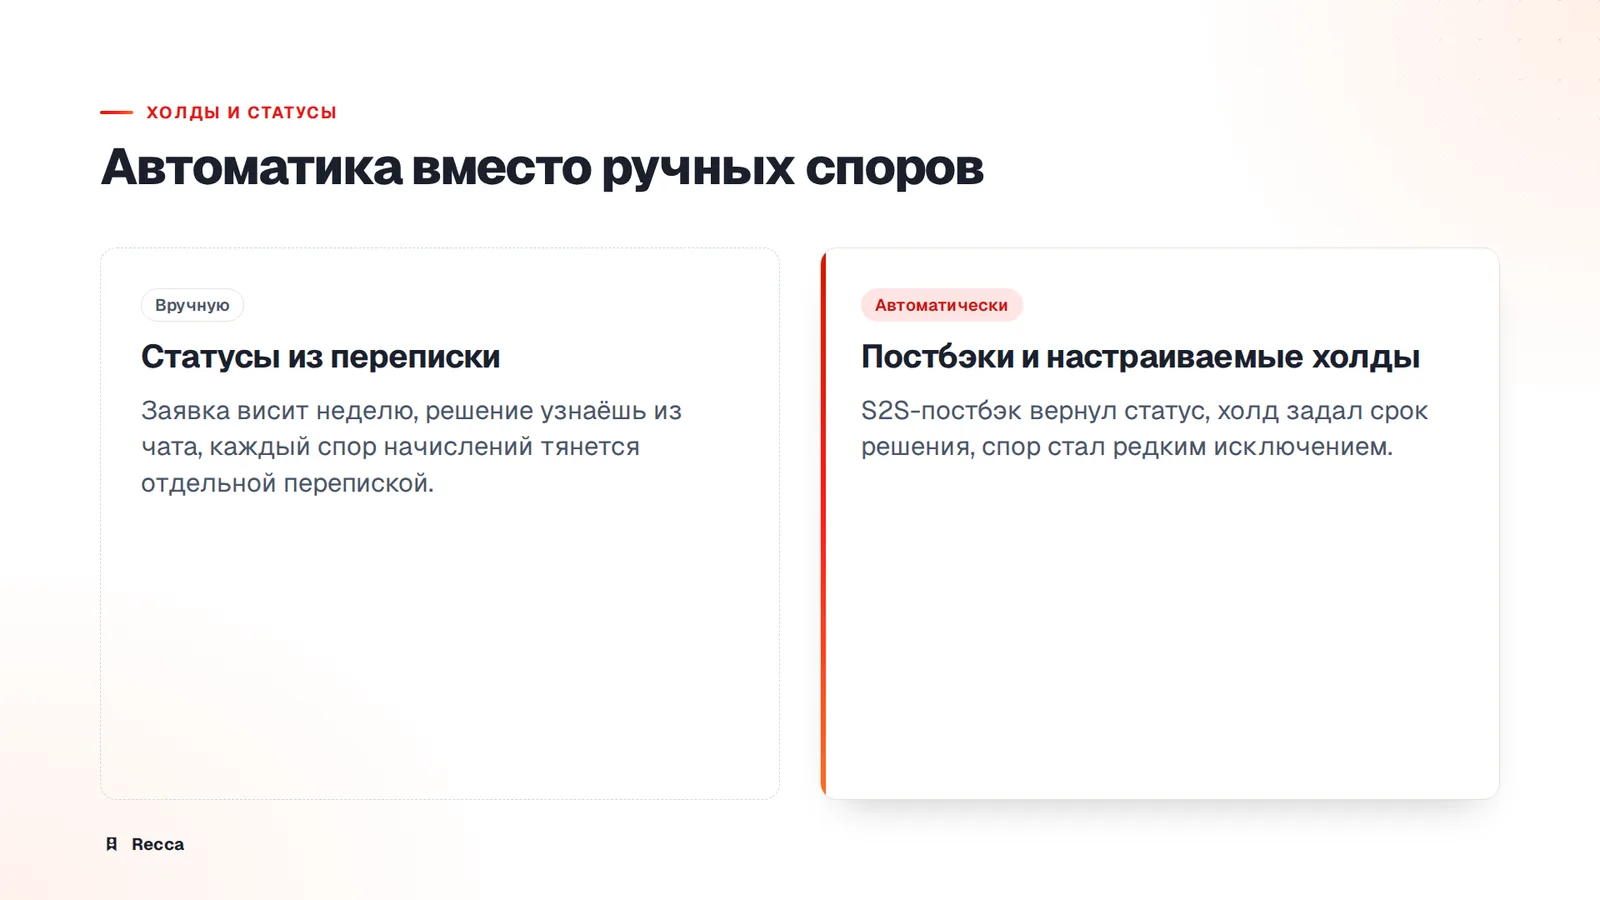
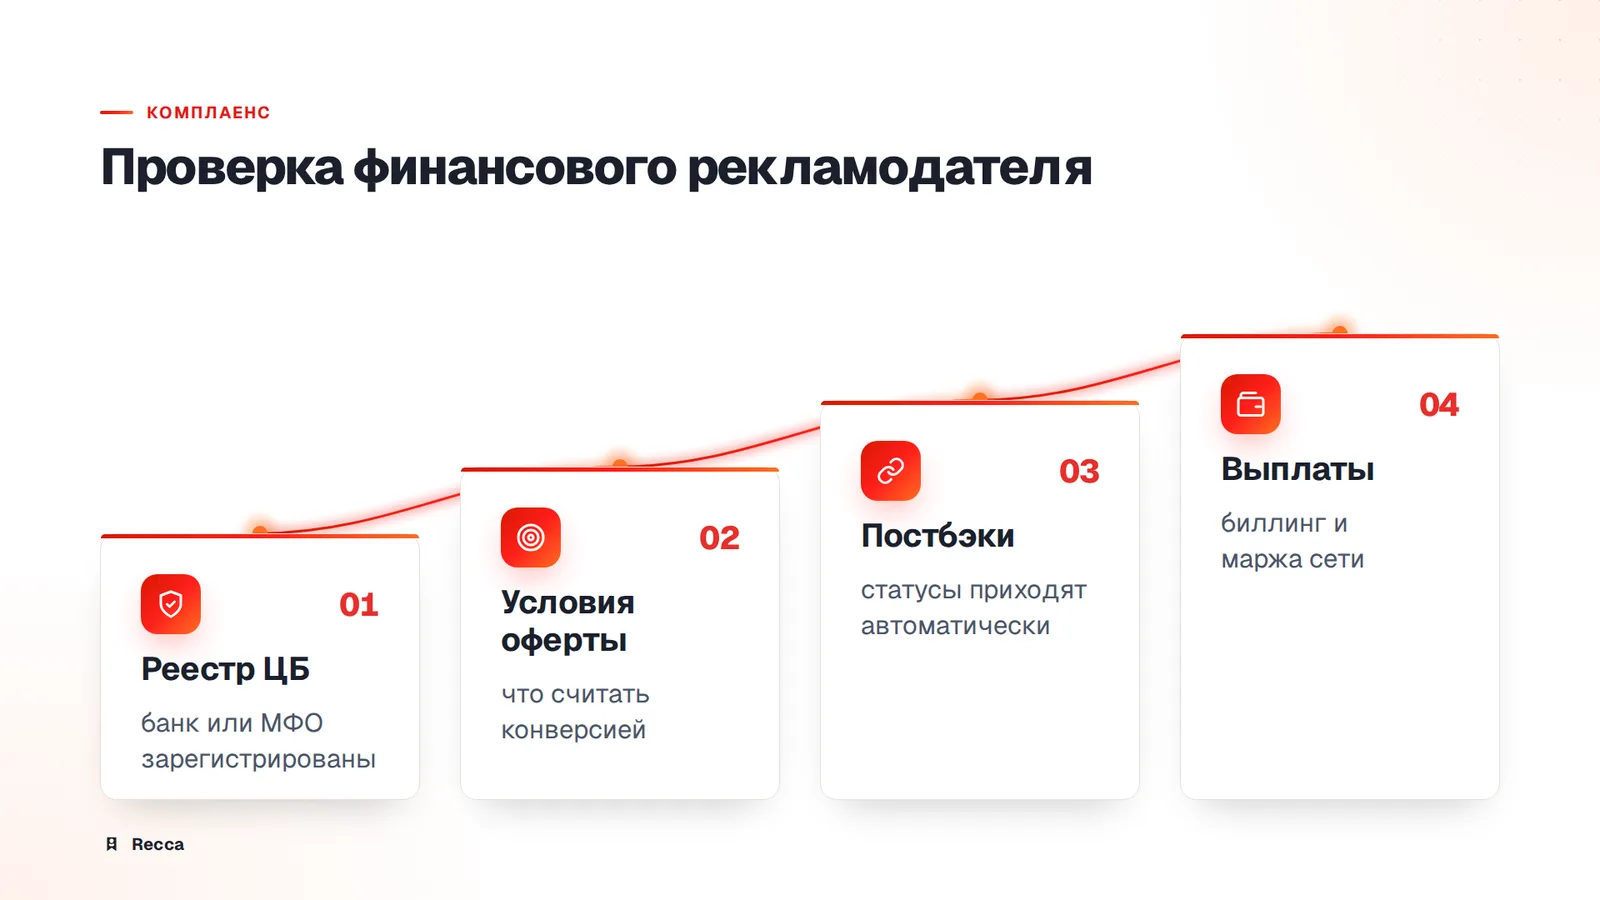
Поэтому сети нужны две вещи. Первое — S2S-постбэки, чтобы статус конверсии (подтверждена, в холде, отклонена) приходил вебмастеру автоматически, а не выяснялся по спору в чате. Второе — управляемые холды и понятный биллинг: как только рекламодатель подтвердил заявку, начисление происходит по правилам, которые понятны обеим сторонам. Холд здесь не «неподтверждение», а срок, за который рекламодатель обязан вынести честное решение. Подробнее — в механике холдов и подтверждений.
Регуляторика и проверка рекламодателя
Финансовая реклама — самое зарегулированное направление в партнёрском маркетинге. Статья 28 закона «О рекламе» (38-ФЗ) требует, чтобы реклама финансовых услуг называла лицо, которое их оказывает, и не умалчивала об условиях, влияющих на сумму дохода или расхода. Реклама кредитов и займов подчинена более строгим правилам: обязательна фраза «Изучите все условия кредита (займа)» со ссылкой на раздел сайта кредитора или полный перечень условий в самой рекламе. Нарушение влечёт административную ответственность по статье 14.3 КоАП, а по статье 38 закона «О рекламе» её несут и рекламодатель, и рекламораспространитель — то есть и сеть, разместившая оффер.
Прежде чем принимать финансового рекламодателя, проверь, что это действующий участник рынка. Банк, микрофинансовая организация и страховщик обязаны состоять в реестрах Банка России — убедиться можно через официальные реестры регулятора. ЦБ надзирает за финансовыми организациями и принимает жалобы потребителей финансовых услуг; сеть, приводящая трафик к нелегальному кредитору, рискует деньгами партнёров и собственным местом на рынке.
Что нужно, чтобы запустить финансовую вертикаль у себя
- S2S-постбэки в формате, совместимом с конвенцией Affise, и логи постбэков для разбора каждого спорного начисления. Смотрите раздел S2S-постбэков.
- Настраиваемые холды и биллинг рекламодателей: сроки решения, подтверждение, отклонение.
- Разные ставки для рекламодателя и вебмастера в одной конверсии — из этой разницы складывается маржа сети.
- Выплаты вебмастерам и прозрачный учёт, когда число заявок в финансовых кампаниях измеряется десятками тысяч. Механика — в разделе выплат и учёта.
- Кабинет, где рекламодатель сам подтверждает статусы конверсий, или API и SDK для собственной панели.
Финансовая вертикаль стоит того, чтобы в неё входить: цена подтверждённого действия высокая, а спрос на качественный трафик у банков и МФО стабилен. Но это не направление «быстрого залива». В финансовых партнёрских сетях решение по каждой конверсии принимает рекламодатель, и инфраструктура сети либо экономит вам недели на ручных спорах, либо сжигает их.
Если планируете принимать финансовые офферы — оставьте заявку на подключение CPA-сети или посмотрите тарифы.