
Отчётность по маркировке для партнёрской программы
Отчёт по маркировке рекламы для партнёрской программы обычно закрывает не маркетолог, а бухгалтер или оператор сети: нужно свести данные из ОРД, суммы из актов и выплаты партнёрам в одну цифру, которая не разъедется при сверке. Разница с обычной рекламной кампанией в одном: рекламодателем и рекламораспространителем здесь часто выступают разные стороны одного договора — сеть, вебмастер, агент, — и у каждого свой набор обязанностей перед реестром. Дальше по порядку: что именно отчитывать, в какие сроки, из каких документов брать суммы, что делать с выплатами самозанятым партнёрам и откуда вообще брать цифры, чтобы не сверять их вручную каждый месяц.
Ошибка обычно рождается не в самом отчёте, а раньше — там, где сумма конверсии, дата холда и сумма в закрывающем документе живут в разных таблицах и у разных людей: у бухгалтера один файл, у разработчика логи постбэков, а у сети — переписка с партнёром. Свести их вместе один раз в конце месяца получается редко: обычно приходится поднимать историю по каждому спорному посту отдельно, а без чёткого порядка — что отчитывать, в какие сроки и из каких документов брать суммы — это превращается в постоянную ручную сверку.
Что отчитывать
Закон о маркировке рекламы делит участников рекламной цепочки на три роли, и в партнёрской программе все три встречаются одновременно, просто под другими именами.
Рекламодатель — тот, кто платит за продвижение своего товара или услуги. В CPA-модели это компания, разместившая оффер в сети: она заказывает рекламу и в конечном счёте отвечает за то, чтобы её продукт был промаркирован, даже если технически публикацией занимается партнёр.
Рекламораспространитель — тот, кто публикует сам пост, баннер, рассылку или карточку товара: партнёр, вебмастер, блогер, агент. Закон не делает исключения для формы регистрации — самозанятый партнёр несёт те же обязанности, что ИП или юрлицо: пост с пометкой «Реклама», данные о рекламодателе и токен erid на каждой публикации.
Оператор рекламной системы — тот, кто технически прокручивает объявление: соцсеть, поисковик, рекламная площадка. В партнёрских программах эту роль почти всегда закрывает интеграция площадки с оператором рекламных данных (ОРД) — отдельной сущностью, которая присваивает токены и передаёт всё в Единый реестр интернет-рекламы (ЕРИР).
У рекламодателя в отчёте — данные о себе как заказчике (ИНН, наименование) и ссылка на предмет рекламы: карточка товара, оффер, лендинг. У распространителя — сам объект размещения: площадка, формат (пост, баннер, рассылка) и токен erid, полученный до выхода материала. У оператора рекламной системы, если он есть в цепочке отдельно от ОРД, — техническая статистика показов и охвата, которая поступает автоматически по интеграции. Ни один из трёх наборов данных не заменяет другой: отсутствие любого из них делает отчёт по конкретному erid неполным, даже если остальные два присутствуют.
Токен erid нельзя получить постфактум: тот, кто фактически заключил договор с ОРД и передаёт данные — рекламодатель, агентство или сеть, — должен зарегистрировать креатив до публикации и вставить полученный токен в сам пост, ссылку или пометку. Если в цепочке несколько посредников, остальным достаточно получить готовый erid и не менять материал после регистрации: иначе токен перестаёт соответствовать опубликованному креативу, и его нужно выпускать заново.
Отчитываться нужно не «за сеть в целом», а за каждый рекламный объект отдельно: у каждого поста — свой erid, свой рекламодатель, свой партнёр-распространитель и своя сумма. Если партнёрская программа устроена в несколько уровней — сеть, агент, субпартнёр, — проверить стоит каждый уровень отдельно: как только на нём появляется собственная публикация с рекламой, у него тоже возникает обязанность передать данные в ОРД, а не только у верхнего партнёра, который договорился о размещении.
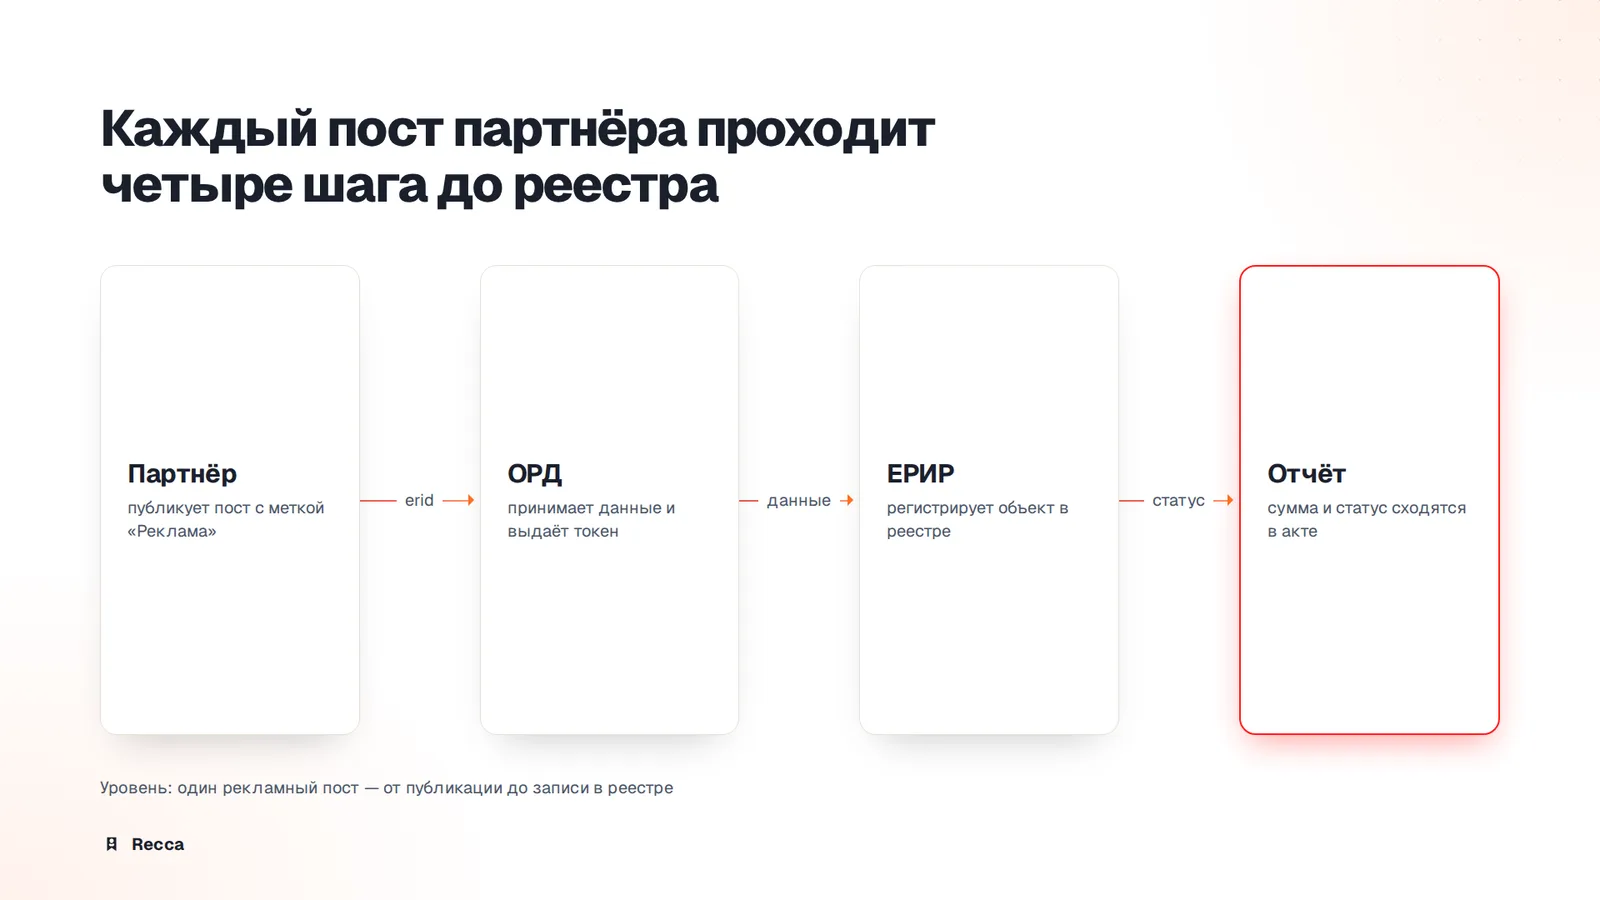
Дальше в отчёт попадает то, что ОРД и так собирает автоматически по интеграции с площадкой — показы, даты активности, охват, — и то, что должна передать сама сеть: закрывающий документ по каждому размещению и разбивку суммы по договорам с рекламодателями. Именно вторая часть чаще всего теряется на стыке между вебмастером, сетью и рекламодателем, и о ней — дальше.
Собрать эту вторую часть заметно проще, если договоры с рекламодателями, партнёры и статистика по кликам и конверсиям изначально живут в одном кабинете сети, а не в переписке и разрозненных таблицах: тогда для каждого erid видно не только сумму, но и договор, по которому она должна пройти, и партнёра, который получит выплату.
Сроки
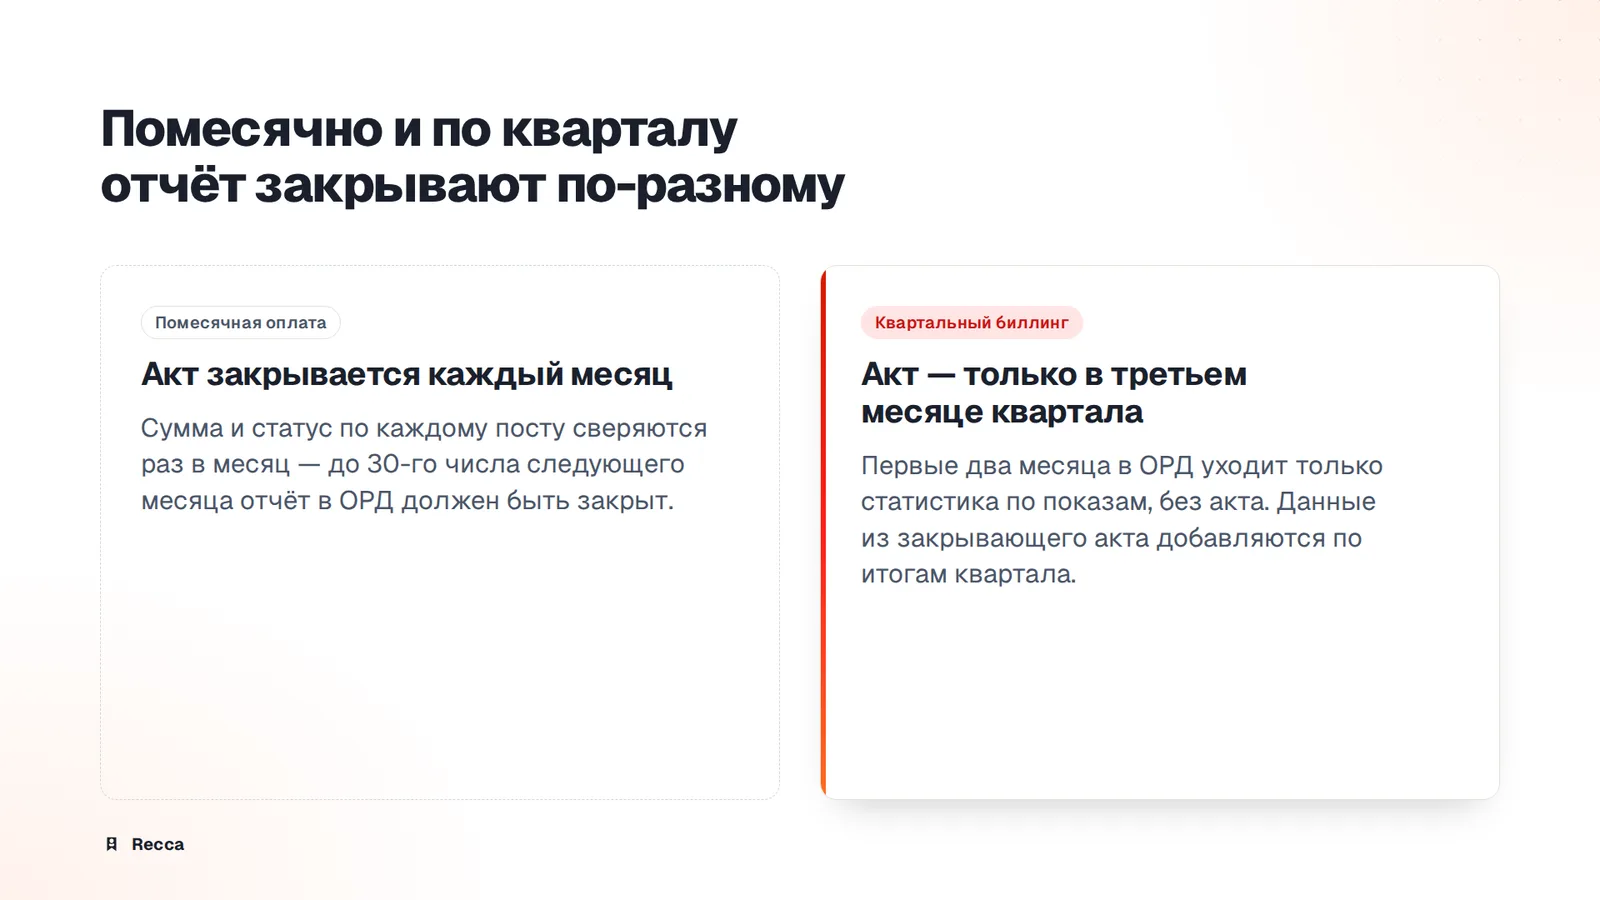
Данные передаются в ОРД помесячно: сведения о размещении нужно отправить не позднее 30-го числа месяца, следующего за месяцем публикации. Это касается и статистики показов, и закрывающих документов — если, конечно, оплата по договору тоже идёт помесячно.
Пример: пост вышел 12 марта, показы шли до конца месяца — значит, статистику и закрывающий документ по этому размещению нужно отправить в ОРД не позднее 30 апреля. Если тот же партнёр опубликовал второй пост 2 апреля, у него уже другой срок — до 31 мая, — и вести общий график по календарным месяцам публикации, а не по месяцу составления отчёта, обычно проще, чем каждый раз пересчитывать даты вручную.
С квартальным биллингом, который часто встречается в договорах с рекламодателями, порядок другой: первые два месяца квартала в ОРД уходит только статистика без акта, а данные из закрывающего документа добавляются по итогам всего периода — к концу третьего месяца. Если этот момент упустить, сеть либо задержит отчёт по первым двум месяцам без причины, либо попытается закрыть его актом, которого физически ещё не существует.
Для партнёрской программы это создаёт вторую временную развилку — помимо срока в ОРД, есть ещё холд по конверсии и график выплат партнёру. Дата, когда сеть отчитывается перед ОРД, дата снятия холда и дата фактической выплаты почти никогда не совпадают: конверсия могла быть подтверждена в одном месяце, выплата — в следующем после холда, а закрывающий документ по квартальному договору — ещё позже. Прежде чем сверять итоговую сумму с тем, что должно уйти в отчёт, стоит развести эти три даты по разным колонкам — иначе легко закрыть отчёт цифрой, которая пока не подтверждена ни одной реальной выплатой. Практический ориентир: в отчёт идёт дата подтверждения конверсии и дата закрывающего документа, а не дата, когда деньги фактически покинули счёт сети, — она нужна только для внутренней бухгалтерии выплат.
Правило работает и в обратную сторону: если рекламодатель платит сети помесячно, а сеть отчитывается перед своим субпартнёром поквартально, эти два графика в отчётности не совпадут, и сверку нужно вести по каждому договору отдельно, а не по общему календарю компании. Если срок всё же пропущен, это не повод отказываться от отчёта: данные можно и нужно донести с опозданием, хотя это не снимает ответственности за нарушение сроков. Хуже, когда пропуск замечают только на следующей сверке, через месяц-два, — тогда приходится поднимать сразу несколько периодов, а не один, и разбираться, какие суммы в них ещё актуальны, а какие уже скорректированы возвратами или отменами конверсий.
Суммы и акты
По каждому размещению в ОРД передают не один документ, а фактически три.
Закрывающий документ — акт, УПД или, если распространитель работает как самозанятый, чек из приложения «Мой налог». Он подтверждает саму сумму и факт оказания услуги по размещению рекламы для конкретного erid.
Отчёт посредника — актуален, если сеть выступает посредником между рекламодателем и партнёром, а в CPA-модели это практически всегда так: в отчёте фиксируется вознаграждение самого посредника. С 1 сентября 2026 года такое посредническое вознаграждение можно оформлять отдельным документом — актом о вознаграждении посредника — вместо того, чтобы включать его в общий закрывающий акт. Для сети это значит, что вознаграждение самой сети как посредника и вознаграждение партнёра-распространителя можно и стоит вести как два разных документа с самого начала, а не разделять один акт на две части постфактум при подготовке отчёта.
Разбивка закрывающего документа по договорам с рекламодателями — нужна, если один акт покрывает размещения сразу по нескольким офферам или клиентам: тогда общую сумму нужно разложить по каждому договору отдельно, а не заявлять одной строкой.
На практике это выглядит так: сеть закрывает перед рекламодателем один акт на все размещения за месяц, а перед ОРД отчитывается по каждому erid отдельно. Если акт на 180 000 ₽ покрывает восемь постов от пяти разных партнёров, эту сумму нужно разложить по каждому посту и каждому партнёру — иначе в реестре виден только факт оплаты, а не то, сколько именно стоило конкретное размещение с конкретным токеном.
Каждая сумма в этих документах должна совпадать с суммой, которая стоит у конкретного erid: если акт на 50 000 ₽ закрывает пять постов, в ОРД эта сумма должна быть разложена по постам, а не заявлена целиком. Источник цифр здесь тот же, что и для самого биллинга партнёрской программы, — логи постбэков и подтверждённые конверсии, а не сумма из счёта, выставленного рекламодателю. Если эти два источника ведутся отдельно — сумма в таблице у бухгалтера и логи у разработчика или у сети, — расхождение почти неизбежно; как его избежать, разбираем в разделе про выгрузку из учёта.
Формат самого отчёта не унифицирован жёстко: часть данных ОРД принимает через личный кабинет вручную, часть — по API от интегрированной площадки. Для сети с собственным биллингом выгоднее второй путь: суммы и статусы передаются автоматически из тех же логов, по которым считаются выплаты партнёрам, и не нужно вручную переносить цифры из одной системы в другую перед каждой подачей.
Выплаты партнёрам
Партнёр, который публикует рекламный пост и получает за это вознаграждение, для ОРД — рекламораспространитель, а не просто получатель выплаты. Если он работает как самозанятый — а среди партнёров CPA-программ это частая форма, — закон приравнивает его к ИП или юрлицу: пост с пометкой «Реклама», данные о рекламодателе, токен erid у площадки, где вышла публикация.
Закрывающим документом для самозанятого партнёра обычно служит не акт, а чек, сформированный в приложении «Мой налог»: самозанятые не обязаны применять кассы, и в ряде случаев атрибуты чека заменяют атрибуты акта, которые нужны для отчёта в ОРД. Проверить стоит две вещи по каждой публикации: чек вообще выбит (без него закрывающего документа не существует) и его сумма совпадает с суммой, которая должна пройти именно по этому erid, а не с общей суммой выплаты партнёру за месяц. Если партнёр работает не как самозанятый, а как ИП или юридическое лицо, закрывающим документом остаётся акт или УПД на общих основаниях — чек из «Мой налог» здесь не подходит, и подменять один документ другим для отчёта в ОРД нельзя.
Здесь же обычно всплывает разрыв между датой поста и датой выплаты. Публикация и её регистрация в ОРД происходят почти сразу, а вознаграждение партнёру сеть платит после холда — периода, в течение которого конверсию можно отменить или оспорить. Если холд и выплата ведутся в отдельном реестре — у Recca это холды и подтверждение конверсий и выплаты и учёт в тарифе «CPA-сеть», — совпадение дат и сумм для отчёта проще проверить по одной записи в реестре, чем поднимать переписку с партнёром за прошлый месяц.
В программах с многоуровневой партнёркой — сеть платит агенту, агент делится с субпартнёром, у Recca такая цепочка доходит до пяти уровней — отчитаться нужно за каждый уровень, на котором была публикация. Агент, который сам ничего не публикует, а только приводит субпартнёров, рекламораспространителем не считается и своего erid не получает; но как только он публикует собственную рекламу — например, привлекает субпартнёров через свой пост, — на него распространяются те же требования, что и на любого другого партнёра-распространителя.
Например, в цепочке из трёх уровней — сеть, агент, вебмастер — вебмастер публикует рекламный пост и получает свой erid; агент, который только привёл вебмастера в программу и не публикует ничего сам, отчёта не подаёт, а его доля от выплаты просто проходит через реестр начислений как внутренняя статья расчётов сети. Как только агент сам разместит рекламный материал — например, в собственном канале, — у него появляется тот же набор обязанностей, что и у вебмастера: токен, пометка, закрывающий документ.
Отдельный источник рассинхрона — отменённые конверсии: если конверсия отклоняется уже после холда, когда по ней успели сформировать erid и статистику передали в ОРД, сумму нужно скорректировать в следующем отчётном периоде, а не тихо вычесть её из будущей выплаты партнёру без следа в документах.
Ошибки
За каждой из этих ошибок обычно стоит не халатность, а разрыв между тем, кто ведёт учёт, и тем, кто публикует рекламу.
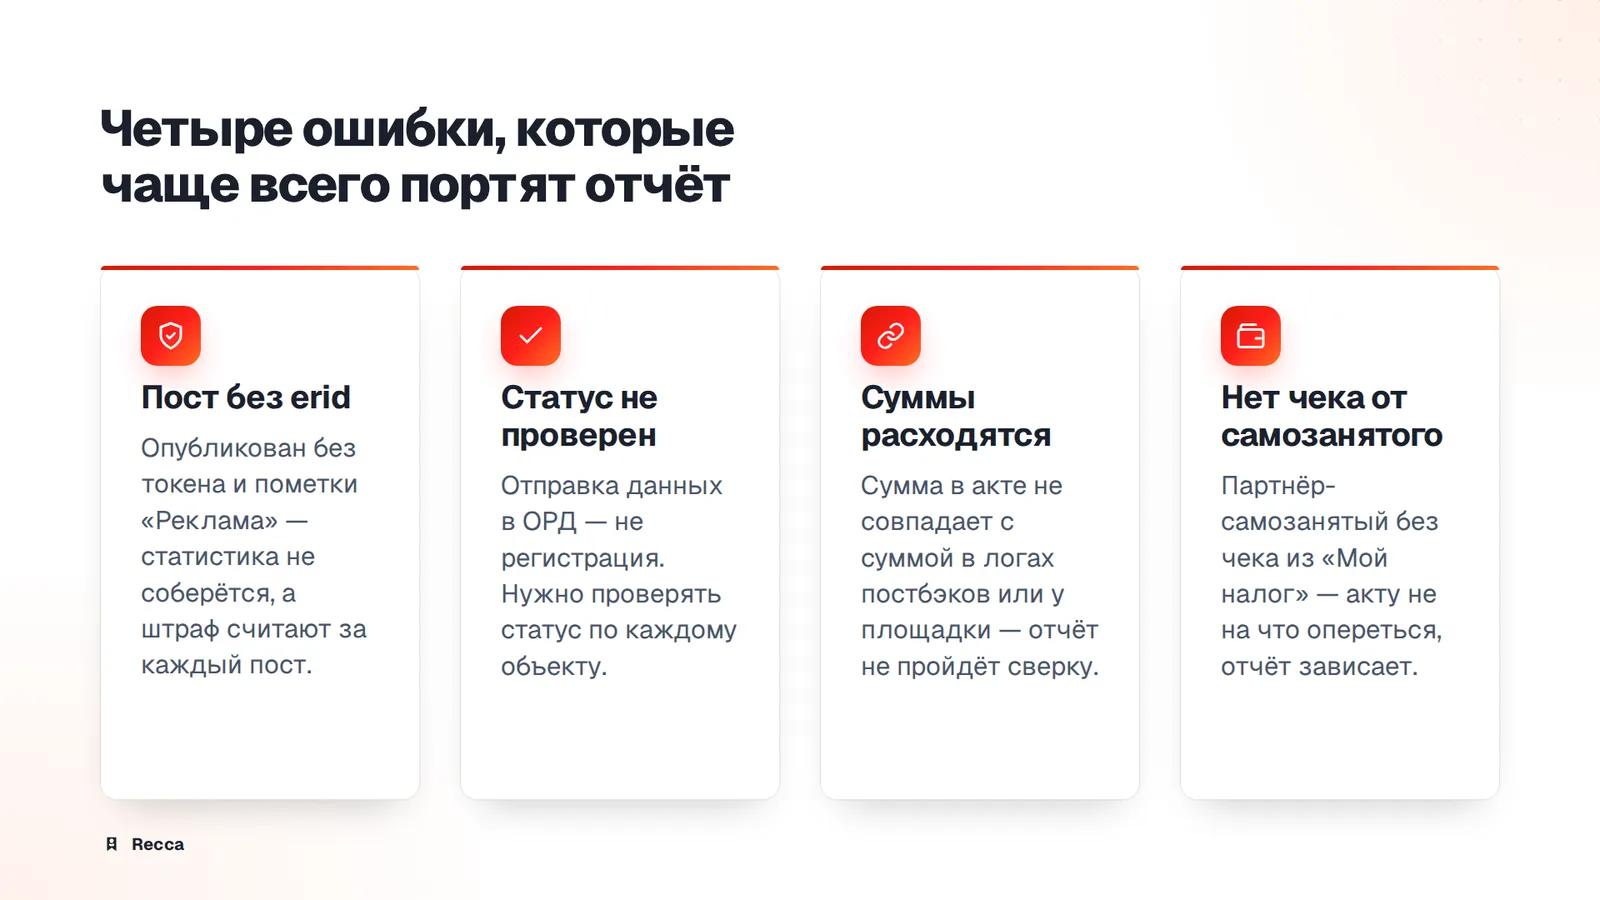
Пост без erid чаще всего появляется там, где публикацию делает сам партнёр без доступа к личному кабинету ОРД — например, вручную в мессенджере или соцсети. Токен на такую публикацию можно получить только заранее, до выхода поста, а не задним числом после публикации.
Статус «отправлено» путают со статусом «зарегистрировано» почти всегда: интерфейс ОРД принимает данные сразу, а регистрация в ЕРИР занимает время и может закончиться ошибкой — неверный ИНН, задвоенный объект, несовпадающий номер договора. Проверять стоит не факт отправки формы, а статус по каждому переданному объекту.
Расхождение сумм возникает там, где закрывающий документ готовят по выставленному счёту, а не по факту: сумма в нём должна быть равна сумме подтверждённых — а не всех начисленных — конверсий по конкретному erid, с учётом отмен и корректировок после холда, которые в бухгалтерский документ обычно не попадают, если их не выгрузить отдельно.
Отсутствие чека у самозанятого партнёра всплывает в конце месяца, когда закрывающий документ уже пора отправлять, а чек в «Мой налог» ещё не выбит — обычно потому, что выплата партнёру и его обязанность сформировать чек не были связаны в одном процессе.
Путаница периодов — ещё одна частая ошибка: сумму в отчёт берут по дате начисления комиссии партнёру, а не по дате, когда конверсия прошла холд и была подтверждена. Если начисление в учётной системе происходит сразу при клике или заявке, а подтверждение — только после холда через несколько дней, эти две даты почти всегда попадают в разные отчётные месяцы, и сумма в акте не совпадает с суммой, которая в итоге была реально выплачена.
Нарушения по срокам, полноте и достоверности отчётности подпадают под статью 14.3 КоАП РФ: штрафы для физических лиц — от 2 000 до 2 500 ₽, для должностных лиц — от 4 000 до 20 000 ₽, для компаний — от 100 000 до 500 000 ₽. Штрафы не считаются один раз за отчётный период: за каждый пост без erid или с ошибкой в данных выписывают отдельный протокол, поэтому цена одной незамеченной ошибки в шаблоне легко умножается на число публикаций. Если у сети за месяц вышло сорок постов и одна и та же ошибка — например, в шаблоне подписи или в порядке получения токена — повторилась в пяти из них, протоколов будет пять, а не один: это разница не в формулировке нарушения, а в итоговой сумме штрафа.
Выгрузка из учёта
Проще всего отчёт собирается тогда, когда три источника цифр — логи постбэков, статусы холдов и реестр выплат — ведутся в одном месте, а не сверяются вручную между таблицей бухгалтера и логами разработчика.
Из S2S-постбэков берутся клик, конверсия и сумма по конкретному офферу и партнёру — тот же набор данных, который нужен для сопоставления с erid по каждой публикации. Из реестра холдов — статус конверсии: подтверждена, отклонена или ещё ждёт решения. Из реестра выплат и учёта — итоговая сумма и дата, когда партнёр реально получил деньги, а не когда конверсия была засчитана.
Регулярная выгрузка по API — в тарифе «CPA-сеть» доступно до 10 ключей на команду — и уведомления о событиях позволяют собирать сверочный файл перед подачей отчёта, а не поднимать историю вручную в конце месяца: кто из партнёров публиковал рекламу, сколько ему подтверждено, сколько выплачено и совпадает ли это с суммой в акте или чеке за тот же период. Формат постбэков при этом можно оставить совместимым с конвенцией Affise: если сеть переезжает с зарубежной платформы на российскую, менять интеграции на стороне рекламодателей и партнёров не придётся.
Отдельно стоит закрепить, кто в команде отвечает за сверку перед подачей отчёта: если доступ к логам постбэков, статусам холдов и реестру выплат разведён по разным ролям, журнал действий показывает, кто и когда подтвердил конверсию или отметил чек как полученный, — и не нужно поднимать переписку, чтобы понять, откуда взялась итоговая цифра.
Сверку удобно делать не раз в месяц вплотную к сроку, а еженедельно: тогда расхождение видно, пока по нему ещё можно поднять переписку с партнёром или разобраться в логах, а не за два дня до дедлайна, когда объяснить пропавшую сумму уже сложнее.
Если сейчас отчётность по рекламе держится на ручной сверке нескольких таблиц, дело обычно не в бухгалтерии, а в том, что постбэки, холды и выплаты живут в разных местах. Оставить заявку на подключение CPA-сети или посмотреть тарифы — с этого стоит начать, если нужно свести всё это в один реестр.