Выплаты партнёрам: самозанятые, ИП и налоги
Программа запущена, первые заявки одобрены, и встаёт вопрос, который на старте обычно откладывают: как перевести партнёру деньги так, чтобы это не аукнулось компании через полгода. Дальше — не о том, как получателю платить налог с реферального дохода: об этом есть десяток статей. Здесь — о том, что должен сделать плательщик до первого перевода: какой статус у партнёра, какие документы собрать и кто в итоге отвечает перед налоговой.
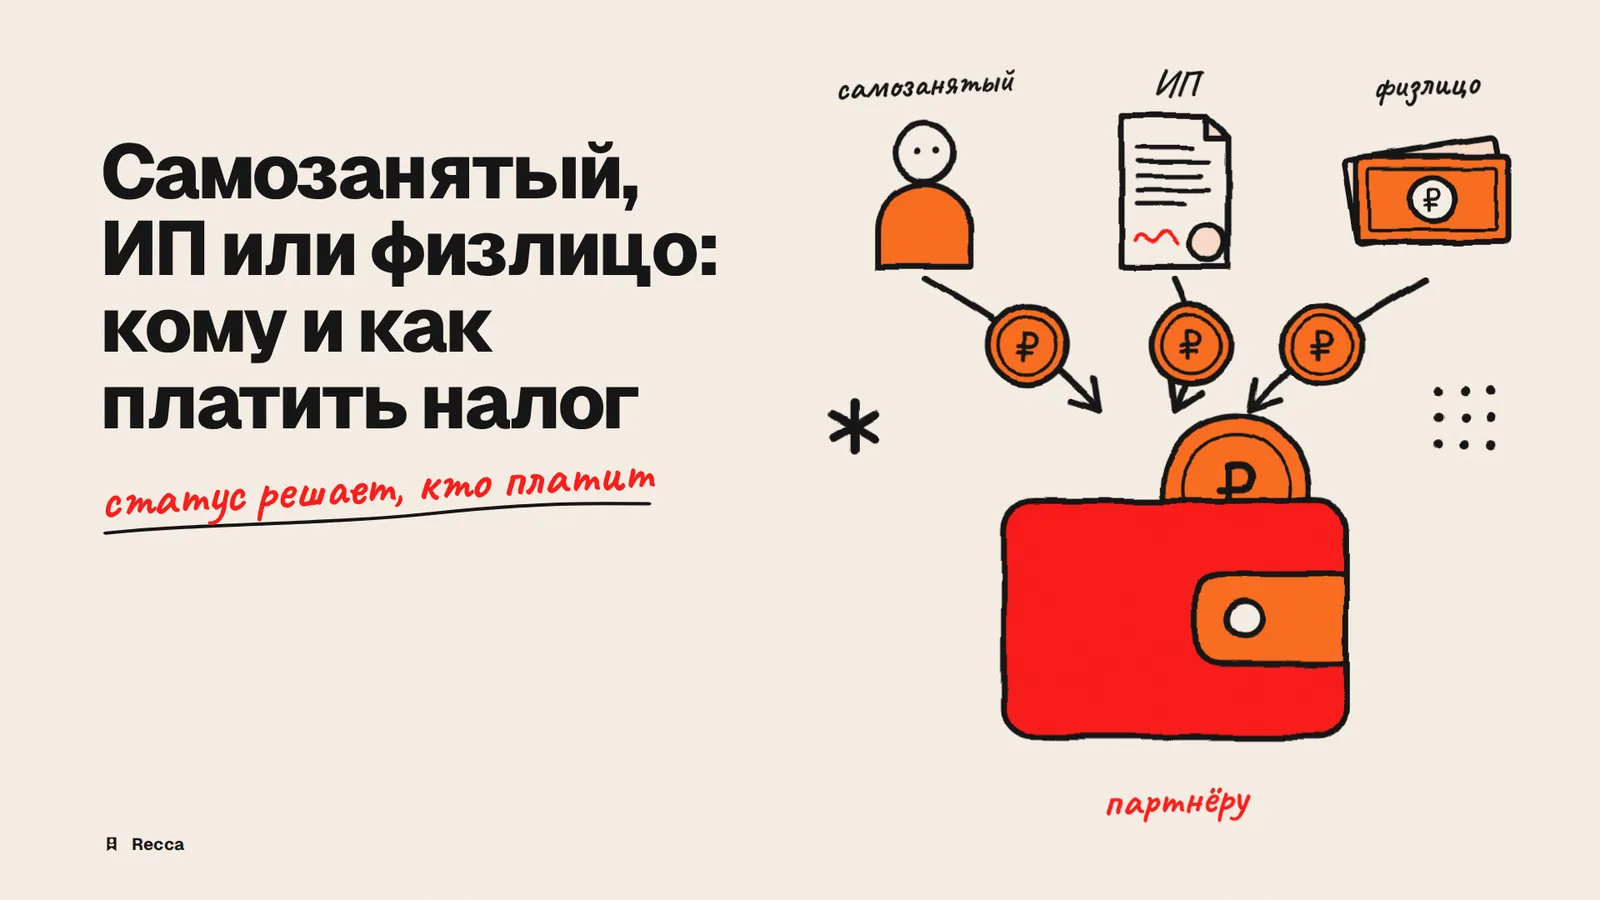
Ошибка на старте почти всегда одна и та же: под всех партнёров подгоняют один шаблон договора и одну формулировку выплаты, а дальше разбираются по факту жалобы или запроса из налоговой. Работает это плохо, потому что статус партнёра — самозанятый, ИП или обычное физлицо без регистрации — определяет не бухгалтерскую мелочь, а саму схему: кто считает налог, какой документ нужен после перевода и что случится, если этот документ не собрать. Три статуса дают три разных процесса, и смешивать их в одном договоре — способ получить проблему с тем партнёром, чей статус компания не проверила.
Самозанятые
Самозанятый платит налог на профессиональный доход сам, через приложение «Мой налог»: 4% с выплат от физлиц и 6% с выплат от компаний и ИП. Для бизнеса это самый лёгкий по администрированию вариант — не нужно ничего удерживать и перечислять в бюджет за партнёра.
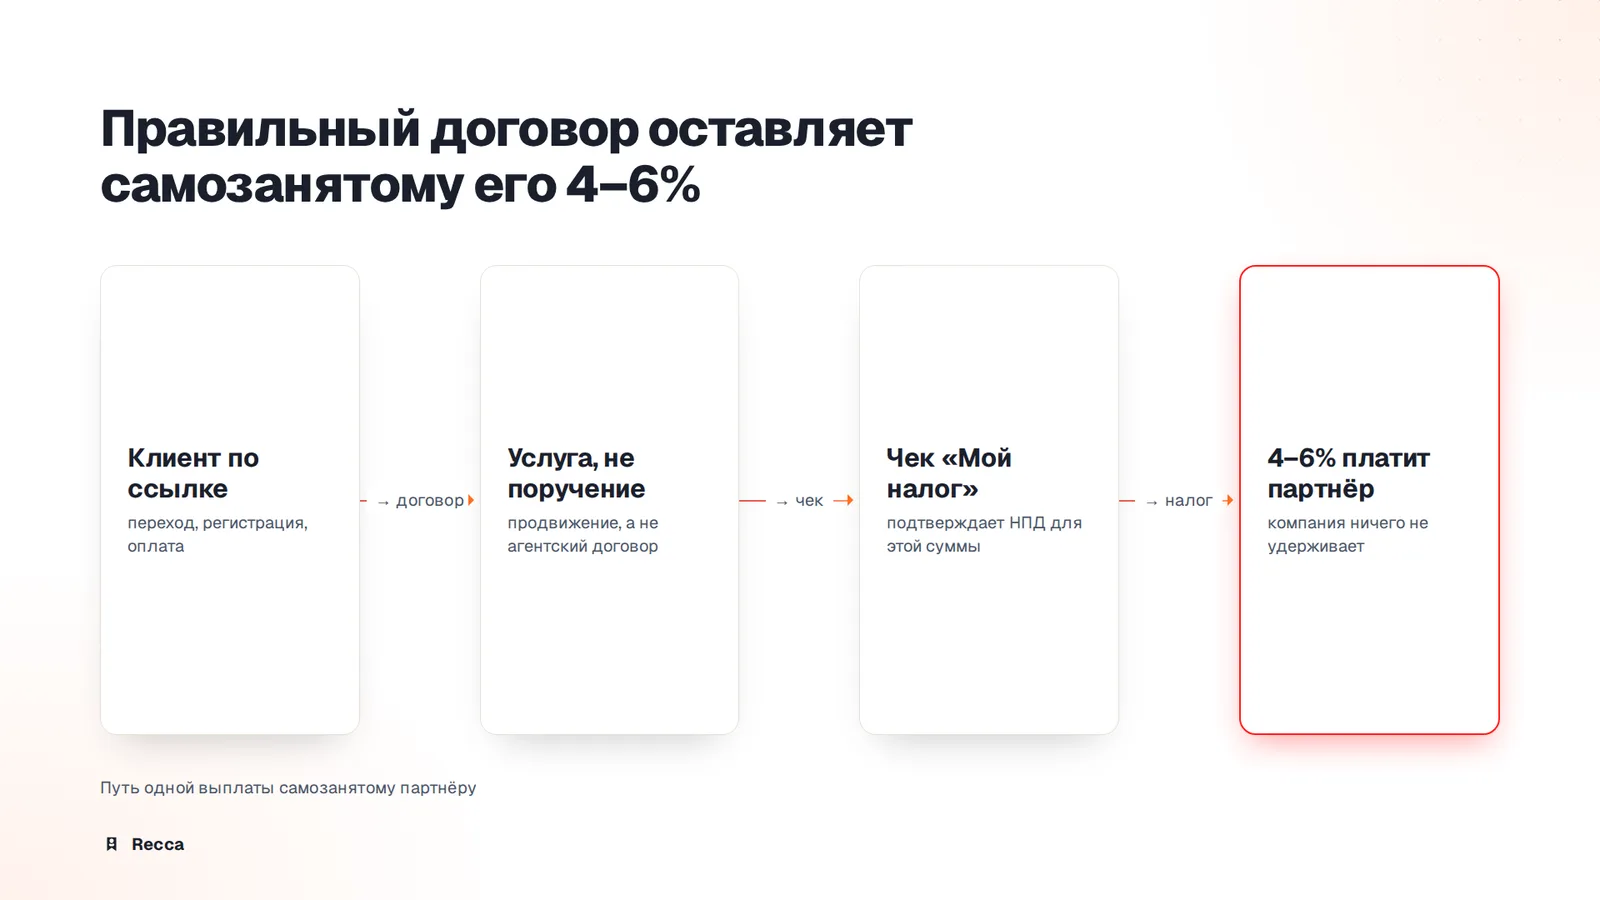
Но у режима НПД есть ограничение, о которое разбивается часть реферальных программ: закон прямо исключает из-под него доход от деятельности в интересах другого лица по договорам поручения, комиссии и агентским договорам — кроме курьерских услуг с применением чужой кассы. Если договор с партнёром оформлен как агентский («партнёр действует от имени и по поручению компании, находит клиентов и заключает от её лица сделки»), налоговая может решить, что для этого дохода режим НПД не применяется вовсе — независимо от того, что партнёр официально самозанятый. Дальше это разбирательство не с партнёром, а с компанией: если чека нет, выплата по умолчанию выглядит как доход обычного физлица.
Разница на практике небольшая, но принципиальная: реферальная программа платит за результат — переход, регистрацию, оплату, приведённого клиента, — а не поручает партнёру заключать сделки от имени компании. Формулировка в договоре должна отражать именно это: услуги по продвижению, а не поручение или комиссию.
Если формулировка всё же ближе к поручению, риск не в том, что партнёр лишится статуса, а в том, что налоговая переквалифицирует конкретную выплату задним числом — уже после того, как деньги ушли и чек по ним принят к учёту. Тогда сумма, которая в бухгалтерии компании стоит как расход по договору с самозанятым, для налоговой превращается в доход обычного физлица, с которого никто не удержал НДФЛ и не заплатил взносы. Разбираться с доначислением компании придётся самой, а не через партнёра: он к этому моменту давно получил свои деньги. Поэтому формулировку договора стоит сверять до запуска программы, а не после первой спорной выплаты.
Ещё два ограничения, которые стоит держать в голове при запуске: годовой лимит дохода самозанятого — 2,4 млн ₽, после превышения статус НПД слетает автоматически; и статус может исчезнуть посреди месяца — партнёр снимается с учёта сам, в один клик в приложении.
Для компании это значит, что подтверждение статуса, полученное при регистрации партнёра в программе, годится только на момент регистрации — и не годится на момент выплаты через полгода. Разумная привычка — проверять статус самозанятого непосредственно перед переводом, а не полагаться на данные из анкеты, которую партнёр заполнял один раз при подключении. Если статус к моменту выплаты уже снят, у компании есть выбор: отложить перевод до восстановления статуса или заплатить как физлицу, с удержанием НДФЛ и взносов, — но не платить по правилам самозанятого тому, кто им уже не является.
ИП
Если партнёр зарегистрирован как ИП и платит налог по своей системе — обычно УСН «доходы» по ставке 6% — ограничение на агентские и посреднические договоры на него не распространяется: оно относится к режиму НПД, а не к статусу ИП как таковому. Договор любой формы, включая агентский, для ИП на УСН — рабочий вариант.
Для компании это значит, что она платит ИП оговорённую сумму целиком, без удержаний: НДФЛ и страховые взносы ИП считает и платит сам, за свой доход, по своей отчётности. Единственное, что нужно подтвердить до перевода, — что партнёр действительно зарегистрирован как ИП и что реквизиты в договоре совпадают с данными из ЕГРИП, а не просто с личным счётом физлица.
Отдельный случай — ИП, который вместо УСН выбрал тот же налог на профессиональный доход. Тогда на него распространяется то же ограничение по агентским и посредническим договорам, что и на самозанятого без статуса ИП: НПД не про статус, а про способ налогообложения дохода.
Здесь же расходится и порядок проверки. У самозанятого статус можно потерять в любой момент — по собственному решению или из-за превышения лимита, поэтому его нужно перепроверять перед каждой выплатой. Регистрация ИП устроена иначе: она не пропадает сама по себе и не имеет годового потолка по доходу, а прекращается только через явную процедуру снятия с учёта в налоговой. Это не повод вовсе не проверять статус ИП-партнёра — реквизиты и действующая регистрация в ЕГРИП всё равно сверяются перед первым переводом, — но для компании это заметно ниже по частоте, чем ежемесячная проверка статуса самозанятого.
Физлица
Партнёр без статуса самозанятого и без ИП — обычное физлицо. Для компании это самый затратный по администрированию вариант: она становится налоговым агентом и обязана сама удержать НДФЛ (13%, при доходе свыше 5 млн ₽ в год — 15%) и заплатить страховые взносы на пенсионное и медицинское страхование с суммы вознаграждения. Партнёр получает на руки сумму за вычетом налога, а не всю сумму вознаграждения.
Для бизнеса, у которого среди партнёров есть частные блогеры или разовые рекомендатели без регистрации, это не повод отказывать им в выплате — это законный вариант, просто более дорогой и более документоёмкий, чем расчёт с самозанятым или ИП. Разумная практика — заранее показывать в программе, что выплата физлицу пойдёт за вычетом налога, чтобы у партнёра не было сюрприза при первом переводе.
Для бюджета программы разница между статусами партнёра — это разница между «сколько компания списала» и «сколько партнёр получил на руки», и она не одинаковая для всех трёх случаев. Самозанятому и ИП компания переводит всю согласованную сумму, а налог с неё каждый считает и платит сам, отдельно от этого перевода. Физлицу компания переводит сумму уже за вычетом НДФЛ, и вместо этого несёт свои дополнительные расходы — страховые взносы, которые в объявленное вознаграждение партнёра не входят и платятся сверху, из бюджета компании. Если в расчёте экономики программы фигурирует одна ставка вознаграждения для всех, без поправки на статус, посчитанная стоимость программы окажется ниже фактической ровно на долю партнёров без регистрации.
Документы
Набор документов зависит от статуса партнёра, и часть из них нужно проверять не один раз при подключении, а перед каждой выплатой — статус может смениться.
- Самозанятый. Подтверждение статуса НПД на дату выплаты — компания обязана проверять его сама, а не доверять слову партнёра, потому что деньги, уплаченные самозанятому, потерявшему статус, превращаются в доход физлица задним числом. После каждой выплаты — чек из «Мой налог»: без него сумма для налоговой выглядит как выплата обычному физлицу, а компания — как налоговый агент, который ничего не удержал.
- ИП. Данные из ЕГРИП (ИНН, ОГРНИП), реквизиты расчётного счёта на имя ИП, договор и акт или отчёт об оказанных услугах.
- Физлицо. Паспортные данные, ИНН, СНИЛС, согласие на обработку персональных данных — это отдельное требование 152-ФЗ, а не формальность: без согласия компания не вправе хранить и передавать эти данные дальше в отчётности.
Договор или акцепт оферты нужен в любом случае — без него нет основания для перевода денег и нечем подтвердить, за что именно заплачено, при проверке.
Отдельная сложность возникает, когда статус партнёра меняется уже внутри программы: вчера он был физлицом без регистрации, сегодня зарегистрировался как самозанятый, а через полгода открыл ИП. Для компании это не смена одной галочки в анкете, а смена всего набора документов и порядка расчёта для будущих выплат — прежние подтверждения статуса перестают что-либо доказывать, как только партнёр перешёл в новый статус. Разумно устроить так, чтобы партнёр сам сообщал об изменении статуса перед очередной выплатой, а компания фиксировала дату смены и с этой даты пересчитывала налоговую нагрузку по-новому — а не выясняла задним числом, по какому набору правил была та или иная выплата.
Кто платит налог
Здесь разница между статусами партнёра самая ощутимая:
- самозанятый платит налог на профессиональный доход сам, компания не удерживает ничего;
- ИП платит налог по своей системе сам, компания переводит сумму целиком;
- за физлицо налог и взносы считает, удерживает и переводит в бюджет компания — она налоговый агент, и ответственность за корректность расчёта тоже её.
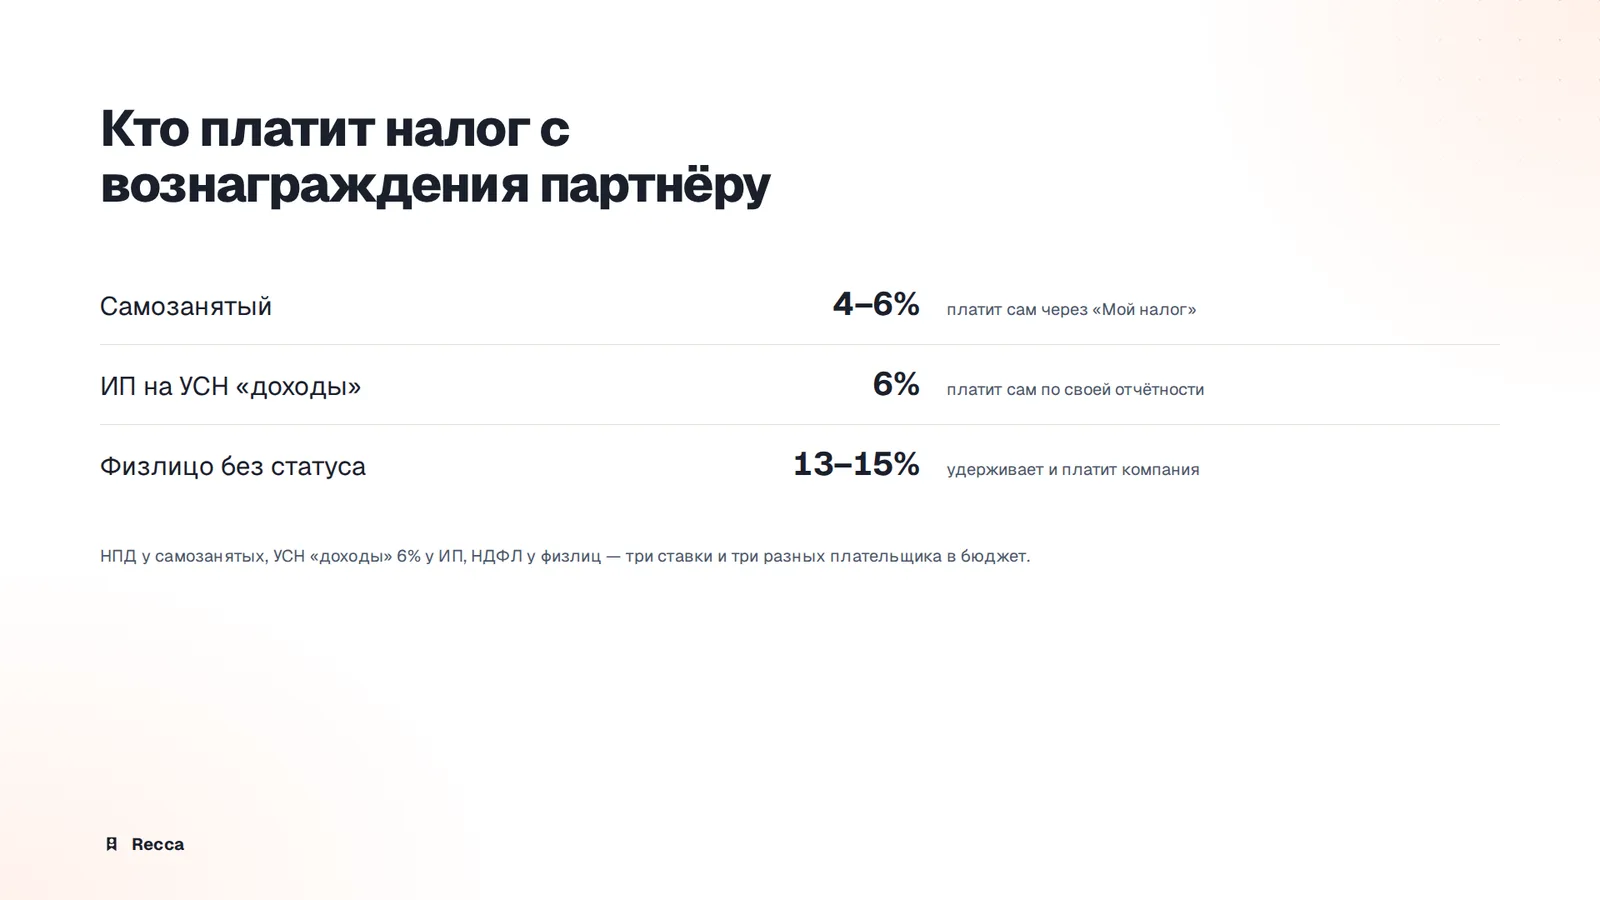
Отсюда и практический вывод для программы: чем больше в ней партнёров-физлиц без статуса, тем больше у компании бухгалтерской работы и тем выше фактическая стоимость каждой выплаты. Многие реферальные программы поэтому мягко подталкивают активных партнёров оформить самозанятость — это не обязанность, а рациональный стимул: и партнёру выгоднее по ставке, и компании проще по администрированию.
Если выстраивать это в приоритет для программы, порядок такой: дешевле и проще всего компании работать с самозанятыми — она вообще не считает налог; следом идут ИП — компания не считает налог, но проверяет регистрацию и реквизиты; дороже и трудоёмче всего — физлица без статуса, потому что здесь компания и считает, и удерживает, и отчитывается сама. Это не аргумент отказывать физлицам в участии в программе, а аргумент в пользу того, чтобы заранее понимать состав партнёров по статусам и не рассчитывать бюджет программы по самому дешёвому варианту, если на практике в ней окажется много обычных физлиц.
Договор
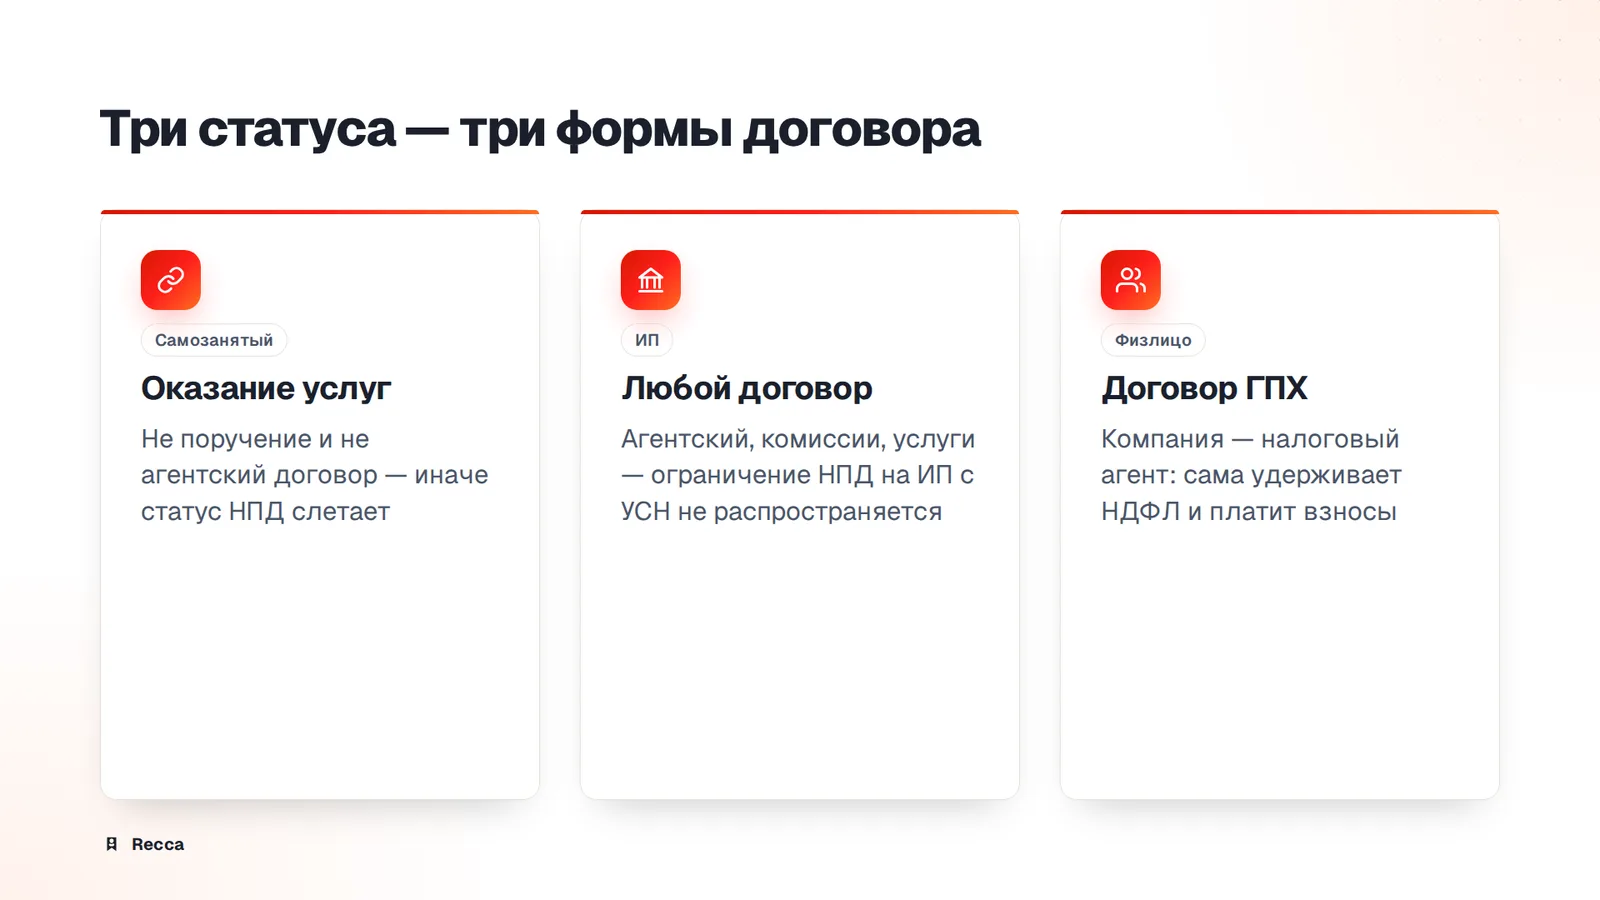
Тип договора — не формальность, а то, что определяет, какой налоговый режим партнёр вообще сможет применять к этому доходу. Для самозанятых партнёров рабочий вариант — договор возмездного оказания услуг или публичная оферта с акцептом при регистрации в программе: партнёр оказывает услугу по продвижению (публикация ссылки, рекомендация, реклама), а не действует от имени компании. Слова «поручение», «комиссия», «агент», «от имени и по поручению» в такой оферте для самозанятых партнёров — источник риска, а не юридическая точность.
Для ИП формулировка гибче: агентский договор здесь работает, если так удобнее описать механику (партнёр приводит клиента, компания платит вознаграждение с продажи). Для физлиц — обычный договор возмездного оказания услуг (ГПХ), с указанием, что компания выступает налоговым агентом по НДФЛ.
На практике это означает, что единой оферты на все статусы партнёра в программе быть не должно — вернее, оферта может быть одна, но с веткой формулировок внутри, которая включается в зависимости от того, что партнёр указал о себе при регистрации: услуги по продвижению для самозанятого, любая рабочая формулировка для ИП, ГПХ с оговоркой про налогового агента для физлица. Попытка сэкономить на этом и завести один универсальный текст оферты «для всех» обычно кончается тем, что она написана языком, который подходит физлицам и ИП, но создаёт риск для самозанятых партнёров — просто потому, что автор оферты держал в голове не тот статус, когда выбирал слова «поручение» и «агент».
Независимо от типа договора удобно, когда акцепт оферты, подтверждение статуса партнёра и правила расчёта вознаграждения находятся в одном месте, а не в переписке. В личном кабинете партнёра, который даёт CPA-сеть на Recca, эти условия и статус фиксируются вместе со статистикой по кликам и конверсиям — так к моменту выплаты видно и договор, и статус, и что именно засчитано.
Учёт выплат
Перед переводом суммы стоит зафиксировать четыре вещи: подтверждённый статус партнёра на дату выплаты, начисленную сумму, наличие подтверждающего документа (чека для самозанятого, акта для ИП) и то, прошла ли выплата холд — период, за который можно отменить или скорректировать засчитанную конверсию, если клиент отказался от покупки или платёж не прошёл. Без холда компания рискует заплатить за конверсию, которая через день развалится, и потом разбираться, как вернуть уже выплаченные деньги.
Дальше — накопительный учёт по каждому партнёру за год: для самозанятых это единственный способ вовремя заметить, что кто-то приближается к лимиту 2,4 млн ₽ и вот-вот потеряет статус НПД, а для физлиц — база для отчётности компании как налогового агента.
На практике удобно свести это в повторяющийся цикл перед каждой волной выплат: сверить статус каждого партнёра на текущую дату, вычесть из засчитанных конверсий те, что ещё не прошли холд, проверить накопленный за год доход у самозанятых и только после этого запускать перевод. Здесь же уместна проверка на аномалии — резкий всплеск конверсий у одного партнёра или совпадающие данные у разных партнёров стоит отсеивать до выплаты, а не после: для этого в программе обычно настраивают отдельные правила, например антифрод и лимиты, а не полагаются на то, что подозрительную заявку заметят вручную.
Ручной учёт таких данных в таблице работает, пока партнёров десяток. Когда их станут сотни, а выплаты — регулярными, обычно ищут кабинет, где статус партнёра, холды, начисления и история выплат хранятся в одном месте, а не собираются перед каждым переводом заново — так работают холды и подтверждение конверсий и выплаты и учёт в CPA-сети на Recca.
Если программа уже вышла за рамки ручного учёта в таблице, есть смысл посмотреть тарифы или оставить заявку на подключение CPA-сети.